Solana-Steuer 2026: SOL, Staking, Wallets und DeFi
Für SOL gelten in Deutschland die allgemeinen Regeln für Kryptowerte. Private Verkäufe innerhalb eines Jahres können nach § 23 EStG steuerpflichtig sein; passives Staking wird regelmäßig getrennt als sonstige Leistung geprüft. Solana erzeugt jedoch viele technische Konten und Programmschritte. Stake Accounts, Token Accounts, Rent-Rückzahlungen, Swaps und Liquid-Staking-Token müssen wirtschaftlich zusammengeführt werden, statt jede Blockchain-Zeile als eigenen Steuerfall zu behandeln.
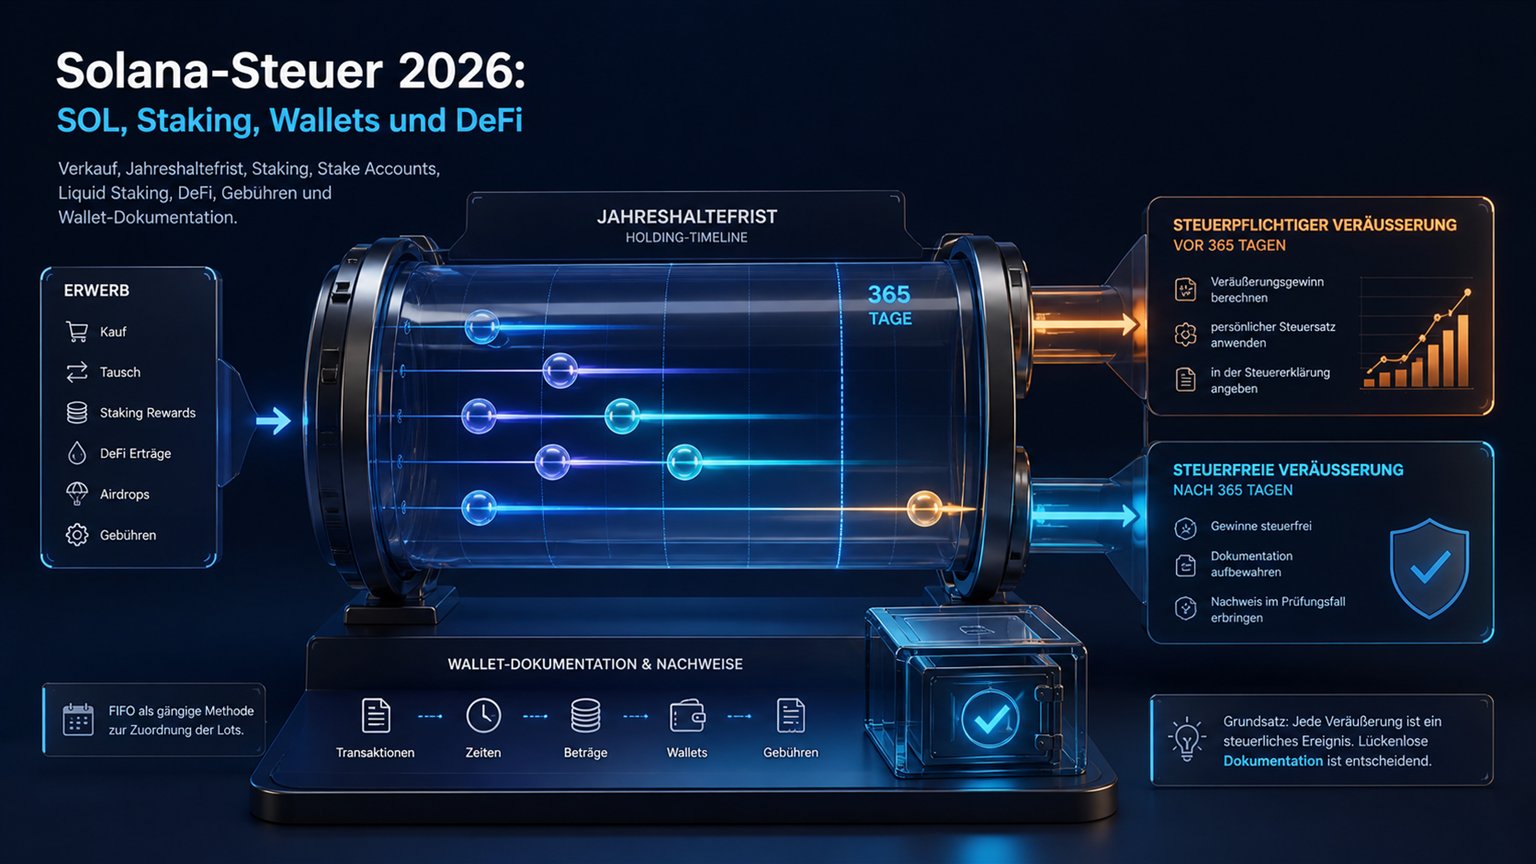
Kurzantwort: Wann ist SOL in Deutschland steuerpflichtig?
Krypto-Steuerunterlagen vorbereiten
Importiere deine Transaktionen, prüfe offene Datenpunkte und erstelle deinen Steuerreport, ohne die vollständige Berechnung manuell in Tabellen aufzubauen.
Jetzt vorbereiten →Wer SOL im Privatvermögen hält, kann bei einer Veräußerung innerhalb von höchstens einem Jahr ein privates Veräußerungsgeschäft nach § 23 Abs. 1 Satz 1 Nr. § 2 EStG verwirklichen. Als Veräußerung gelten nicht nur Verkäufe gegen Euro, sondern auch Tauschvorgänge gegen andere Kryptowerte, Waren oder Dienstleistungen. Nach Ablauf der Jahresfrist ist der private Veräußerungsgewinn nach dieser Vorschrift grundsätzlich nicht steuerbar.
Die Freigrenze für den Gesamtgewinn aus privaten Veräußerungsgeschäften beträgt 1.000 Euro im Kalenderjahr. Es handelt sich um eine Freigrenze, nicht um einen Freibetrag. Wird sie erreicht oder überschritten, ist nicht nur der übersteigende Teil steuerpflichtig. Andere Einkunftsarten und Betriebsvermögen sind davon getrennt zu beurteilen.
| Solana-Ereignis | Typische private Prüfung | Wichtiger Nachweis |
|---|---|---|
| SOL mit Euro kaufen | Anschaffung, noch keine Veräußerung | Menge, Kurs und Gebühren |
| SOL verkaufen oder tauschen | § 23 EStG innerhalb der Jahresfrist | Anschaffungslos und Haltedauer |
| Eigenübertrag | Keine Veräußerung bei unverändertem Eigentum | Beide Wallets und Signatur |
| Passives natives Staking | Regelmäßig § 22 Nr. § 3 EStG beim Zugang | Reward, Zeitpunkt und EUR-Kurs |
| SOL gegen Liquid-Staking-Token | Möglicher Tausch; Vertragsrechte prüfen | Hingegebene und erhaltene Position |
| Token-Account schließen | Rent-Rückzahlung abstimmen, nicht automatisch Ertrag | Anlage und Schließung des Kontos |
SOL verkaufen, tauschen oder ausgeben
Das BMF-Schreiben vom 6. März 2025 behandelt Kryptowerte als Wirtschaftsgüter. Der Gewinn ergibt sich aus Veräußerungserlös abzüglich Anschaffungs- und Veräußerungskosten. Beim Tausch entspricht der Veräußerungserlös grundsätzlich dem Marktkurs der erhaltenen Kryptowerte; zugleich entstehen Anschaffungskosten der erhaltenen Einheit.
Für die Zuordnung gilt vorrangig die Einzelbetrachtung. Wenn einzelne Einheiten nicht bestimmt werden können, erläutert das BMF eine walletbezogene Vereinfachung mit FiFo für Verwendungsreihenfolge und Wertermittlung. Die gewählte Methode ist innerhalb einer Wallet für die jeweilige Handelsbezeichnung bis zu deren vollständiger Veräußerung beizubehalten.
- Anschaffungszeitpunkt und Anschaffungskosten des veräußerten SOL-Loses bestimmen.
- Verkauf, Swap oder Bezahlung zum EUR-Marktwert erfassen.
- Transaktionskosten der wirtschaftlichen Transaktion zuordnen.
- Haltedauer je Los und Wallet prüfen.
- Gewinne und Verluste aller privaten Veräußerungsgeschäfte des Jahres zusammenführen.
- Die 1.000-Euro-Freigrenze erst auf den Gesamtgewinn anwenden.
Die Verwendung von SOL für Netzwerkgebühren ist ebenfalls ein Abgang von SOL. Der Betrag ist klein, aber für eine vollständige Bestands- und Gewinnermittlung relevant. Dieselbe Gebühr darf nicht zugleich doppelt als Anschaffungsnebenkosten und Veräußerung angesetzt werden.
Natives Solana-Staking: Stake Accounts und Rewards
Nach der offiziellen Solana-Dokumentation besitzt jeder native Stake Account eine eigene Adresse sowie Stake- und Withdraw-Authorities. Ein Account kann an einen Validator delegiert, deaktiviert, geteilt oder mit einem kompatiblen Account zusammengeführt werden. Rewards werden je Epoch in den Stake Account eingebucht und automatisch weiterdelegiert.
Die bloße Anlage, Teilung, Zusammenführung oder Delegation eines Stake Accounts ist nicht automatisch ein Verkauf. Behält dieselbe Person die wirtschaftliche Verfügungsmacht und erhält sie kein anderes Wirtschaftsgut, spricht viel für einen technischen Eigenvorgang. Der Steuerreport sollte die Authorities und Signaturen dokumentieren, statt eine fiktive Veräußerung und Neuanschaffung zu erzeugen.
Die Rewards sind separat zu beurteilen. Das BMF ordnet Einnahmen aus passivem Staking im Privatvermögen regelmäßig § 22 Nr. § 3 EStG zu und bewertet die erhaltenen Kryptowerte beim Zugang mit dem Marktkurs. Vereinfachend kann unterjährig der Zeitpunkt der Wallet-Einbuchung beziehungsweise des Claimings verwendet werden; noch nicht geclaimte Kryptowerte sind laut BMF spätestens zum Jahresende zu berücksichtigen.
Einkünfte nach § 22 Nr. § 3 EStG bleiben nicht einkommensteuerpflichtig, wenn sie zusammen mit anderen Einkünften aus solchen Leistungen weniger als 256 Euro im Kalenderjahr betragen. Auch dies ist eine Freigrenze. Gewerbliches Validatorgeschäft oder betriebliche SOL-Bestände folgen anderen Regeln.
- alle kontrollierten Stake-Account-Adressen erfassen;
- Principal-Bewegungen von Epoch-Rewards trennen;
- Reward-Zeitpunkt, SOL-Menge und EUR-Kurs speichern;
- für jeden Reward ein neues Anschaffungslos bilden;
- automatische Wiederdelegation nicht als zweiten Zufluss buchen;
- Validator-Provisionen und eigene Betriebskosten separat dokumentieren.
Die Nutzung zum Staking verlängert die Veräußerungsfrist nach dem BMF-Schreiben nicht auf zehn Jahre. Für später verkaufte Reward-Einheiten beginnt jedoch eine eigene Jahresfrist mit deren jeweiliger Anschaffung.
Liquid Staking mit mSOL, JitoSOL und anderen Token
Liquid Staking ist technisch und wirtschaftlich nicht identisch mit nativem Delegieren. Solana Stake Pools können SOL entgegennehmen und dafür übertragbare SPL-Token ausgeben, die einen Anteil am Pool repräsentieren. Diese Token lassen sich weiterverkaufen oder in DeFi verwenden.
Das BMF-Schreiben enthält keine Solana-spezifische Pauschalregel für den Tausch SOL gegen mSOL, JitoSOL oder andere Liquid-Staking-Token. Deshalb müssen die vermittelten Rechte geprüft werden. Werden SOL gegen ein anderes Wirtschaftsgut übertragen, kann bereits der Einstieg ein steuerlicher Tausch sein. Eine bloße App-Bezeichnung als „Stake“ macht den Vorgang nicht steuerneutral.
Wer beim Einstieg einen Tausch annimmt, ermittelt den SOL-Gewinn oder -Verlust und setzt den Marktwert als Anschaffungskosten des erhaltenen Tokens an. Steigt nur dessen Rücknahmewert, darf die Engine nicht zusätzlich tägliche fiktive Rewards anlegen. Werden zusätzliche Token ausgeschüttet, sind Zeitpunkt, Verfügbarkeit und Einkunftsart gesondert zu prüfen.
Der Staking-Leitfaden erläutert die Grundregeln. Für Wallet-Zuordnung und Stake-Account-Abdeckung ergänzt ihn der Phantom-Wallet-Steuerleitfaden.
Solana-DeFi, Liquidity Pools, Airdrops und NFTs
Ein Jupiter- oder DEX-Swap besteht technisch aus vielen Programminstruktionen, ist wirtschaftlich aber regelmäßig ein Tausch. Der Report muss Wrapper, Token-Account-Eröffnung, Transfers, Swap und Account-Schließung zu einem Ereignis bündeln. Sonst entstehen doppelte Erlöse oder negative Bestände.
Bei Liquidity Pools ist zu prüfen, ob Token gegen einen LP-Token oder eine eigenständige Position übertragen werden. Entnahmen können andere Mengen und Token zurückliefern. Alle Einzahlungen, Positionstoken, Gebühren, Rewards und Rückgaben müssen miteinander verknüpft werden. Das BMF weist ausdrücklich darauf hin, dass Liquidity Mining und NFTs noch nicht Gegenstand des Schreibens vom 6. März 2025 sind; eine pauschale automatische Steuerregel wäre daher unzuverlässig.
Airdrops können nach dem BMF sonstige Einkünfte sein, wenn eine Leistung erbracht wird, etwa weitergehende Daten oder Werbung. Ohne wirtschaftlichen Zusammenhang mit einer Leistung kann eine Schenkung in Betracht kommen. Ein wertloses Spam-Token im Token Account darf nicht allein wegen der Wallet-Anzeige als steuerpflichtiger Zufluss bewertet werden.
Beim NFT-Kauf mit SOL liegt ein SOL-Abgang vor. Für das NFT entsteht eine neue Bewertungs- und Dokumentationsposition. Creator-Einnahmen, Royalties und gewerbliche Aktivitäten sind von privaten Sammlerverkäufen zu trennen.
Associated Token Accounts, Rent-Rückzahlungen und Gebühren
Solana führt SPL-Token in eigenen Token Accounts. Für deren Anlage wird regelmäßig eine rückzahlbare, rentenbefreiende SOL-Reserve hinterlegt. Wird ein leerer Account geschlossen, fließen die Lamports an ein Zielkonto zurück. Diese Rückzahlung sollte mit der früheren Reserve verbunden und nicht automatisch als Staking Reward oder sonstige Einnahme klassifiziert werden.
Wrapped SOL kann vorübergehend in einem SPL-Token-Konto erscheinen. Wrap-, Sync-, Swap- und Close-Instruktionen bilden häufig einen zusammenhängenden Vorgang. Eine zeilenweise Verarbeitung kann denselben Bestand mehrfach verkaufen und neu anschaffen.
Base Fee, Priority Fee und Protokollgebühren benötigen den Kontext des Hauptvorgangs. Der Steuerreport sollte den tatsächlichen SOL-Abgang erhalten, die steuerliche Kostenwirkung konsistent zuordnen und Doppelansätze verhindern.
So sollte ein deutscher Solana-Steuerreport aufgebaut sein
- Börsen, Hauptwallets, Token Accounts und Stake Accounts vollständig importieren.
- Eigene Wallet-Transfers über Signatur, Menge und Authorities verbinden.
- Programminstruktionen zu wirtschaftlichen Swaps, Stakes und Claims gruppieren.
- Spot-Veräußerungen walletbezogen mit Anschaffungskosten und Haltedauer berechnen.
- Staking Rewards mit Zugang, EUR-Wert und eigenem Anschaffungslos ausweisen.
- Liquid-Staking- und DeFi-Klassifikationen als Annahme oder Prüfpunkt kennzeichnen.
- Fehlende Preise und Anschaffungskosten sichtbar lassen.
- Rohdaten, Signaturen, Kursquellen und Methodik zusammen mit dem Report archivieren.
Ein CoinTaxReporting-Steuerreport kann diese technische Aufbereitung liefern. Die Datenqualitäts-Checkliste zeigt die Abschlusskontrollen; der Wallet-Transfer-Leitfaden hilft, steuerneutrale Eigenbewegungen nachzuweisen.
Häufige Fragen
Ist SOL nach einem Jahr steuerfrei?
Bei im Privatvermögen gehaltenen SOL ist ein Verkauf nach Ablauf der Jahresfrist grundsätzlich nicht nach § 23 Abs. 1 Satz 1 Nr. § 2 EStG steuerbar. Betriebsvermögen und andere Tokenrechte sind gesondert zu prüfen.
Verlängert Staking die SOL-Haltefrist auf zehn Jahre?
Nein. Das BMF-Schreiben stellt ausdrücklich klar, dass sich die Veräußerungsfrist nicht auf zehn Jahre verlängert.
Wann werden native Solana-Rewards erfasst?
Passives Staking wird regelmäßig beim Zugang mit dem Marktkurs erfasst. Das BMF erlaubt unterjährig eine Vereinfachung mit Wallet-Einbuchung beziehungsweise Claiming und verlangt die Berücksichtigung noch nicht geclaimter Werte spätestens zum Jahresende.
Ist SOL gegen JitoSOL immer steuerneutral?
Nein. Es fehlt eine pauschale amtliche Solana-Regel. Die unterschiedlichen Token und Vertragsrechte können einen Tausch begründen und müssen anhand des konkreten Protokolls geprüft werden.
Ist die Rückzahlung einer Token-Account-Reserve Einkommen?
Sie sollte zunächst mit den zuvor hinterlegten Lamports abgestimmt werden. Die technische Rückgabe der Rent-Reserve ist nicht automatisch ein Reward.
Sind Wallet-Transfers zwischen eigenen Solana-Adressen steuerpflichtig?
Der reine Eigenübertrag ist keine Veräußerung. Anschaffungskosten, Anschaffungsdatum und Gebühren müssen jedoch fortgeführt und dokumentiert werden.
Amtliche und technische Quellen
- BMF: Einzelfragen zur ertragsteuerrechtlichen Behandlung bestimmter Kryptowerte
- § 23 EStG: private Veräußerungsgeschäfte
- § 22 EStG: sonstige Einkünfte und 256-Euro-Freigrenze
- Solana-Dokumentation: Stake Accounts
- Solana-Dokumentation: Staking Rewards und Epochs
- Solana-Dokumentation: SPL Token Accounts
Quellenstand: 2. September 2026. Dieser Beitrag behandelt typische Privatfälle und ersetzt keine Einzelfallberatung für Gewerbebetrieb, Validatoren oder komplexe DeFi-Protokolle.
Weiterführende Seiten
Steuerbericht automatisch erstellen
Importiere deine Transaktionen, prüfe die Ergebnisse und erstelle einen detaillierten PDF-Bericht mit einem Prüfpfad auf Transaktionsebene.
Jetzt kostenlos starten →Hinweis: Dieser Artikel dient ausschließlich zur allgemeinen Information und stellt keine Steuerberatung dar. Für individuelle Steuerberatung wende dich an einen zugelassenen Steuerberater.